




Nieuws wordt geladen…
- Kettner Edelmetalle
 Magazine
- Firmengeschenke aus Gold und Silber: 50-Euro-Grenze und Pauschalsteuer nach § 37b
Firmengeschenke aus Gold und Silber: 50-Euro-Grenze und Pauschalsteuer nach § 37b
Grafiek wordt geladen
Im November beginnt in vielen Buchhaltungen dieselbe Suche: ein Kundengeschenk, das nicht nach Werbeartikel aussieht, nicht nach drei Wochen im Altglas landet und trotzdem steuerlich sauber bleibt. Gold liegt nahe, doch bei rund 115 Euro je Gramm passt unter die 50-Euro-Grenze nur noch ein Kleinstbarren wie die 1/200 Unze. Dieser Beitrag zeigt, warum bei Anlagegold Netto- und Bruttowert identisch sind, warum bei Silber die Umsatzsteuer über das Budget entscheidet, wann sich die 30-Prozent-Pauschalsteuer nach § 37b EStG rechnet und welche Belege das Finanzamt bei der nächsten Betriebsprüfung sehen will.
Das Wichtigste in Kürze
- Geschenke an Kunden und Geschäftspartner sind nur abziehbar, wenn sie zusammen 50 Euro je Empfänger und Jahr nicht übersteigen (§ 4 Abs. 5 Nr. 1 EStG). Ein Cent darüber, und der gesamte Betrag ist nicht mehr abziehbar.
- Anlagegold ist umsatzsteuerfrei (§ 25c UStG). Netto und brutto sind gleich, die Grenze gilt für jedes Unternehmen identisch.
- Bei Silberbarren fallen 19 Prozent Umsatzsteuer an. Wer nicht zum Vorsteuerabzug berechtigt ist, etwa eine Arztpraxis, muss den Bruttopreis gegen die 50 Euro rechnen.
- Mit der Pauschalsteuer nach § 37b EStG (30 Prozent plus Solidaritätszuschlag und Kirchensteuer) übernimmt das Unternehmen die Steuer des Beschenkten. Das Wahlrecht gilt einheitlich für alle Geschenke eines Jahres.
- Ohne getrennte Aufzeichnung mit Empfängernamen erkennt das Finanzamt den Abzug nicht an, auch wenn das Geschenk unter 50 Euro liegt.
Warum Gold zum Jahresende als Firmengeschenk gefragt ist
Das klassische Firmengeschenk folgt seit Jahrzehnten demselben Muster: Wein, Pralinen, ein Kalender mit Logo. Das ist bequem, aber selten in Erinnerung. Ein Stück Gold dagegen wird aufbewahrt. Es landet in der Schreibtischschublade, im Tresor oder in der Schatulle zu Hause und erinnert den Empfänger noch Jahre später daran, von wem es stammt. Genau das ist der Gedanke hinter einem Werbegeschenk aus Edelmetall: Es hat einen Materialwert, der nicht vom Gefallen des Empfängers abhängt.
Hinzu kommt eine Botschaft, die gerade bei Mittelständlern, Handwerksbetrieben, Kanzleien und Vermögensberatern gut ankommt. Wer Gold verschenkt, verschenkt kein Konsumgut, sondern ein Stück Werterhalt. In einer Zeit, in der viele Unternehmer selbst erleben, wie Energie, Löhne und Vorleistungen teurer werden, passt das Signal: Wir denken langfristig.
Die 50-Euro-Grenze und die stille Entwertung
Der Spielraum dafür ist allerdings eng, und er ist es nicht zufällig. Rund zwei Jahrzehnte lang lag die Grenze für abziehbare Geschenke an Geschäftsfreunde bei 35 Euro. Erst mit dem Wachstumschancengesetz wurde sie zum 1. Januar 2024 auf 50 Euro angehoben. Was nach Großzügigkeit klingt, ist bei näherem Hinsehen nicht einmal ein vollständiger Inflationsausgleich: Der Verbraucherpreisindex des Statistischen Bundesamts stieg von 80,2 Punkten im Jahr 2004 auf 121,9 Punkte im Jahr 2025 (Basis 2020 = 100). Allein um die Kaufkraft von 35 Euro aus dem Jahr 2004 zu erhalten, wären heute rund 53 Euro nötig.
Noch deutlicher wird es in Gold gemessen. 2004 lag der Goldpreis im Jahresmittel bei rund 330 Euro je Unze, also gut 10,60 Euro je Gramm. Für 35 Euro gab es damals reinen Materialwert von etwa 3,3 Gramm. Heute entsprechen 50 Euro beim Goldpreis von rund 115 Euro je Gramm (Stand: 27. Oktober 2026) nur noch etwa 0,43 Gramm, ohne Prägekosten und Händleraufschlag gerechnet. Die Grenze ist in Euro gestiegen, in Gold gemessen ist sie auf ein Achtel geschrumpft.
Grafiek wordt geladen
Unsere Einschätzung: Freigrenzen, die über Jahrzehnte nicht an die Geldentwertung angepasst werden, wirken wie eine schleichende Steuererhöhung. Der Staat muss kein Gesetz verschärfen, die Inflation erledigt das. Für Unternehmen heißt das ganz praktisch: Wer zum Jahresende Gold verschenken will, muss genau rechnen.
Die 50-Euro-Grenze nach § 4 Abs. 5 Nr. 1 EStG im Detail
Für Geschenke an Geschäftsfreunde, also Kunden, Lieferanten, Kooperationspartner und deren Mitarbeiter, gilt eine einfache, aber unerbittliche Regel. Die Aufwendungen sind nur dann als Betriebsausgabe abziehbar, wenn die Kosten aller Geschenke an denselben Empfänger im Wirtschaftsjahr zusammen 50 Euro nicht übersteigen. So beschreibt es unter anderem die IHK Region Stuttgart in ihrem Merkblatt zu Sachzuwendungen.
Freigrenze, nicht Freibetrag
Der Unterschied ist entscheidend. Bei einem Freibetrag wäre nur der Teil über 50 Euro nicht abziehbar. Bei einer Freigrenze fällt der Abzug komplett weg, sobald die Grenze auch nur um einen Cent überschritten wird. Ein Geschenk für 50,01 Euro ist steuerlich also schlechter gestellt als eines für 49,99 Euro, und zwar um den vollen Betrag.
Was in die 50 Euro hineingerechnet wird
- Alle Geschenke eines Jahres: Das Präsent zum Firmenjubiläum im Frühjahr und das Weihnachtsgeschenk im Dezember werden addiert. Die Grenze gilt je Empfänger und Jahr, nicht je Anlass.
- Kosten einer Kennzeichnung: Eine Gravur, ein bedruckter Blister oder eine Karte mit Firmenlogo zählen mit.
- Umsatzsteuer, wenn kein Vorsteuerabzug besteht: Für vorsteuerabzugsberechtigte Unternehmen zählt der Nettowert, für alle anderen der Bruttowert.
- Geschenke an Angehörige: Was Ehepartner oder Familie des Geschäftsfreunds mit Rücksicht auf die Geschäftsbeziehung erhalten, wird ihm zugerechnet.
- Nicht mitgerechnet werden reine Verpackungs- und Versandkosten.
Wichtig für Edelmetalle: Maßgeblich sind die Anschaffungskosten zum Zeitpunkt des Kaufs. Steigt der Goldpreis zwischen Bestellung im November und Übergabe im Dezember, ändert das an der steuerlichen Bewertung nichts. Umgekehrt hilft ein fallender Kurs nach dem Kauf auch nicht, ein zu teures Geschenk unter die Grenze zu drücken.
Wer nicht unter die Regel fällt
Die 50-Euro-Grenze betrifft ausschließlich Nichtarbeitnehmer. Für die eigene Belegschaft gelten andere Vorschriften, etwa die monatliche Sachbezugsfreigrenze nach § 8 EStG oder die 60-Euro-Grenze für Aufmerksamkeiten zu persönlichen Anlässen. Wie Gold als steuerfreier Sachbezug für Mitarbeiter funktioniert, erklären wir ausführlich im Beitrag Gold als Sachbezug für Mitarbeiter. Dieser Artikel konzentriert sich auf Kunden und Geschäftspartner.
Gold oder Silber: Warum die Umsatzsteuer über das Budget entscheidet
An dieser Stelle unterscheiden sich die beiden Edelmetalle grundlegend, und viele Steuerleitfäden gehen darauf nicht ein. Der Grund liegt im Umsatzsteuergesetz.
Anlagegold: netto gleich brutto
Goldbarren mit einem Feingehalt von mindestens 995/1.000 sowie bestimmte Goldmünzen gelten als Anlagegold und sind nach § 25c UStG von der Umsatzsteuer befreit. Auf der Rechnung steht kein Steuerbetrag, es gibt also nichts, was ein Unternehmen als Vorsteuer abziehen könnte oder müsste. Für die 50-Euro-Grenze bedeutet das: Ein Goldbarren für 31,48 Euro kostet jedes Unternehmen genau 31,48 Euro, egal ob es sich um eine GmbH mit Vorsteuerabzug, eine Arztpraxis oder einen Kleinunternehmer handelt.
Silber: 19 Prozent Umsatzsteuer als Budgetfaktor
Silberbarren unterliegen dem vollen Umsatzsteuersatz von 19 Prozent. Silbermünzen werden je nach Herkunft häufig differenzbesteuert (§ 25a UStG). Dann weist die Rechnung keine Umsatzsteuer gesondert aus, ein Vorsteuerabzug ist nicht möglich, und es zählt für jeden Käufer der Bruttopreis. Daraus ergibt sich ein Rechenunterschied, der vor allem Branchen ohne Vorsteuerabzug trifft.
| Unternehmen | Anlagegold | Silberbarren (19 % USt) | Silbermünze (differenzbesteuert) |
|---|---|---|---|
| Mit Vorsteuerabzug (z. B. GmbH, Handwerksbetrieb) | 50,00 € Kaufpreis | 50,00 € netto = 59,50 € brutto | 50,00 € Kaufpreis |
| Ohne Vorsteuerabzug (z. B. Arztpraxis, Versicherungsvermittler, Kleinunternehmer) | 50,00 € Kaufpreis | 50,00 € brutto = 42,02 € netto | 50,00 € Kaufpreis |
Für eine Zahnarztpraxis, die ihren überweisenden Kollegen etwas schenken will, ist Gold damit steuerlich effizienter als ein Silberbarren: Rund 16 Prozent des Budgets gehen beim Silberbarren an die Umsatzsteuer, beim Anlagegold nichts. Bei einer vorsteuerabzugsberechtigten GmbH ist es umgekehrt, dort darf der Silberbarren brutto bis zu 59,50 Euro kosten.
Ein weiterer Punkt, den Sie kennen sollten: Liegt ein Geschenk über der 50-Euro-Grenze, ist nach § 15 Abs. 1a UStG auch der Vorsteuerabzug ausgeschlossen. Ein zu teurer Silberbarren kostet also doppelt, einmal durch den verlorenen Betriebsausgabenabzug und einmal durch die nicht erstattete Umsatzsteuer.
Was unter 50 Euro tatsächlich passt: Produkte im Rechencheck
Wer das Thema Goldbarren als Firmengeschenk durchrechnet, landet schnell bei wenigen Formaten. Ein 1-Gramm-Barren liegt beim aktuellen Goldpreis bereits deutlich über 100 Euro und damit klar über der Grenze. Darunter bleiben nur Kleinstbarren. Die folgenden Preise geben den Stand vom 27. Oktober 2026 wieder und schwanken mit dem Goldpreis.
1/200 Unze Gold: das einzige Goldformat unter der Grenze
Eine 1/200 Unze entspricht rund 0,16 Gramm Feingold. Der 1/200 Unze Goldbarren von Heimerle + Meule kostete zuletzt 31,48 Euro, die Kettner-Edition desselben Barrens 33,34 Euro. Beide liegen mit Abstand unter 50 Euro, sodass sogar noch Spielraum für eine Grußkarte oder eine kleine Beigabe bleibt.
Ehrlicherweise gehört eine Einordnung dazu: Bei einem Materialwert von knapp 18 Euro trägt ein solcher Kleinstbarren einen hohen Aufschlag für Prägung, Prüfung und Verpackung. Als Geldanlage im engeren Sinne ist das kein effizientes Format. Als Geschenk zählt jedoch etwas anderes, nämlich echtes Feingold in einer zertifizierten Verpackung, das der Empfänger behalten, sammeln oder verkaufen kann.
Producten worden geladen…
Motivbarren Tannenbaum und Rentier: Achtung, über der Grenze
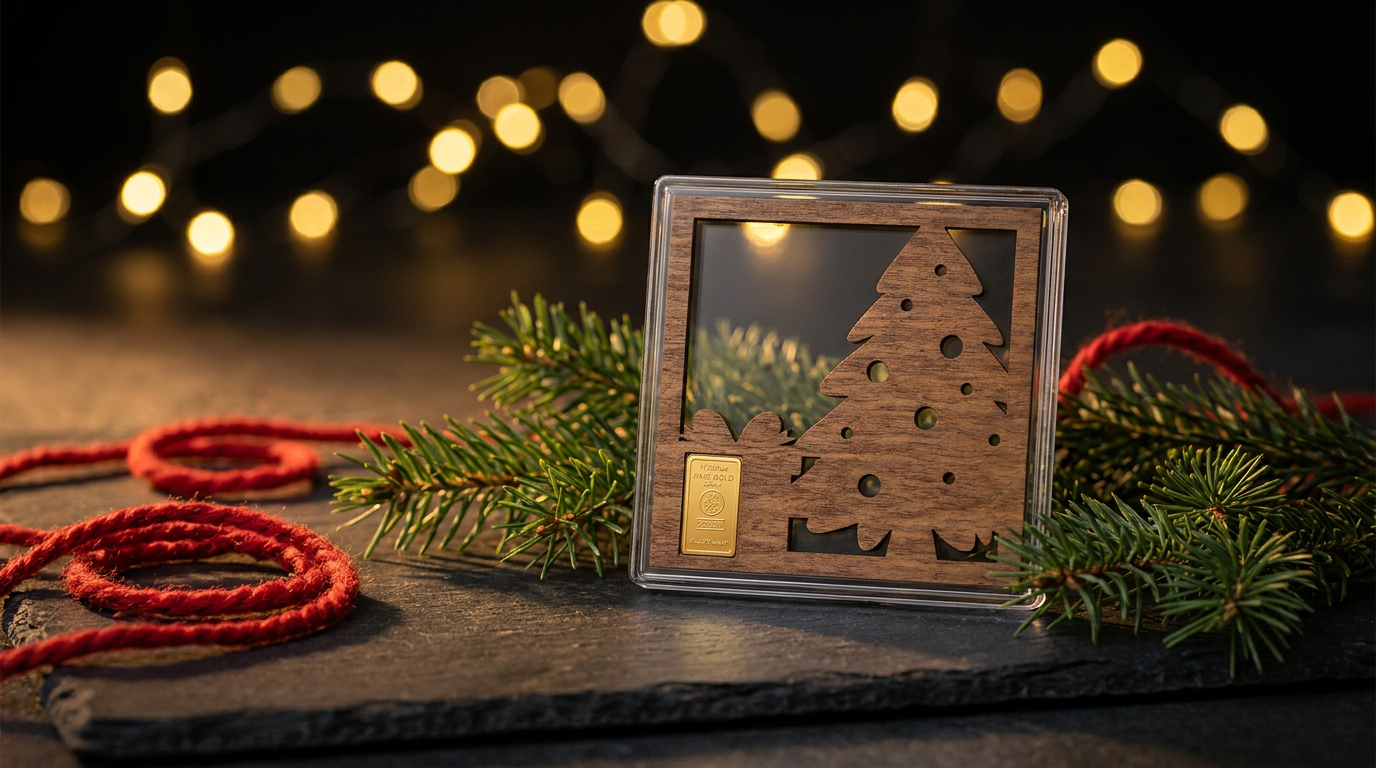
Optisch passen die weihnachtlichen Motivbarren am besten zum Anlass. Der 1/200 Unze Goldbarren Tannenbaum und der 1/200 Unze Goldbarren Rentier kosten allerdings jeweils 74,90 Euro. Damit liegen sie über der 50-Euro-Grenze, die Kosten sind nicht als Betriebsausgabe abziehbar. Das heißt nicht, dass sie als Firmengeschenk ausscheiden. Für besonders wichtige Kunden kann das Motiv den Mehrpreis wert sein, nur sollte die Entscheidung bewusst fallen und nicht erst in der Betriebsprüfung auffallen. Wie sich die Pauschalsteuer darauf auswirkt, zeigt die Rechnung im nächsten Kapitel.
Silber: Münze oder Streuwerbeartikel
Bei Silber gibt es zwei Wege. Die 1/10 Unze Silber Britannia 2026 der Royal Mint mit 3,11 Gramm Feinsilber kostete zuletzt 14,36 Euro. Sie liegt über der 10-Euro-Schwelle für Streuwerbeartikel und gehört deshalb in die Pauschalierung nach § 37b EStG, falls Sie sich dafür entscheiden. Wer mehrere Stücke kombiniert, bleibt mit drei Münzen bei 43,08 Euro unter der Grenze.
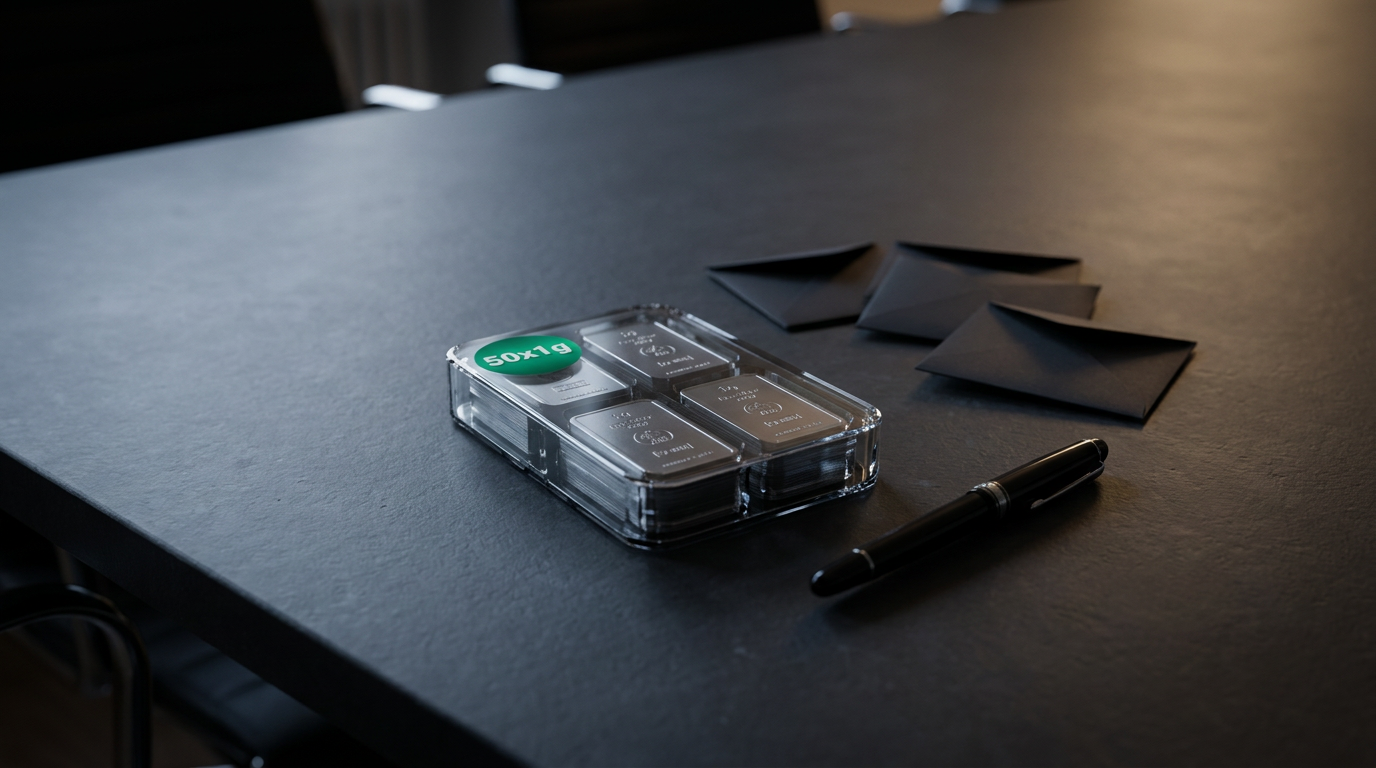
Interessanter für große Verteiler ist die UnityBox mit 50 x 1 Gramm Silber von Heimerle + Meule für 172,87 Euro. Umgerechnet kostet ein einzelner Barren rund 3,46 Euro brutto. Damit liegt er unter der Grenze von 10 Euro, ab der die Finanzverwaltung nach dem BMF-Schreiben vom 19. Mai 2015 von Streuwerbeartikeln ausgeht. Solche Kleinstzuwendungen fallen nicht unter § 37b EStG und müssen nicht pauschal versteuert werden. Für Messen, Kundenveranstaltungen oder als Beilage zum Jahresbrief kann das eine Lösung sein.
Rechencheck auf einen Blick (Stand: 27. Oktober 2026)
- 1/200 Unze Gold Heimerle + Meule: 31,48 € – unter der Grenze, für jedes Unternehmen gleich
- 1/200 Unze Gold Kettner-Edition: 33,34 € – unter der Grenze
- 1/200 Unze Gold Tannenbaum oder Rentier: 74,90 € – über der Grenze, nicht abziehbar
- 1/10 Unze Silber Britannia: 14,36 € – unter der Grenze, kein Streuwerbeartikel
- 1 g Silberbarren aus der UnityBox: rund 3,46 € – Streuwerbeartikel unter 10 €
Pauschalsteuer nach § 37b EStG: wann sie sich lohnt
Ein Geschenk ist für den Empfänger grundsätzlich ein steuerpflichtiger Vorteil, wenn er es im Rahmen seiner beruflichen oder betrieblichen Tätigkeit erhält. Der Einkäufer eines Kunden müsste den Goldbarren also theoretisch versteuern, ein Geschäftspartner ihn als Betriebseinnahme erfassen. Damit das unangenehme Gespräch ausbleibt, erlaubt § 37b EStG dem Schenkenden, die Steuer pauschal zu übernehmen.
So hoch ist die Pauschalsteuer
Der Steuersatz beträgt 30 Prozent der Aufwendungen einschließlich Umsatzsteuer. Darauf kommen 5,5 Prozent Solidaritätszuschlag und die pauschale Kirchensteuer, deren Satz vom Bundesland der Betriebsstätte abhängt: 7 Prozent etwa in Bayern, Hessen und Nordrhein-Westfalen, 4,5 Prozent in Baden-Württemberg, 4 Prozent in Hamburg. Je nach Land ergibt sich eine Gesamtbelastung von rund 33 bis 33,75 Prozent.
Beispielrechnung: 1/200 Unze Goldbarren für 31,48 Euro (Kirchensteuer 7 %)
| Geschenk (Anlagegold, umsatzsteuerfrei) | 31,48 € |
| Pauschalsteuer 30 % | 9,44 € |
| Solidaritätszuschlag 5,5 % auf die Pauschalsteuer | 0,52 € |
| Kirchensteuer 7 % auf die Pauschalsteuer | 0,66 € |
| Gesamtkosten für das Unternehmen | 42,10 € |
In Baden-Württemberg (4,5 % Kirchensteuer) sinkt die Steuer auf 10,38 Euro, die Gesamtkosten liegen bei 41,86 Euro.
Die gute Nachricht: Für die Prüfung der 50-Euro-Grenze stellt die Finanzverwaltung aus Vereinfachungsgründen allein auf den Wert des Geschenks ab, die übernommene Pauschalsteuer wird nicht hinzugerechnet (BMF-Schreiben vom 19. Mai 2015). Der Bundesfinanzhof sieht das strenger: Nach seinem Urteil vom 30. März 2017 (Az. IV R 13/14) ist die übernommene Steuer selbst ein weiteres Geschenk und zählt mit. Wer auf Nummer sicher gehen will, hält Geschenk und Pauschalsteuer zusammen unter 50 Euro, das Geschenk selbst also bei höchstens rund 37 Euro. Der Goldbarren für 31,48 Euro besteht beide Prüfungen, denn auch mit Steuer bleibt es bei 42,10 Euro. Er ist also abziehbar, und mit ihm die Pauschalsteuer.
Die Kehrseite bei teuren Geschenken
Anders sieht es oberhalb der Grenze aus. Die Pauschalsteuer teilt steuerlich das Schicksal des Geschenks, so hat es der Bundesfinanzhof im selben Urteil entschieden. Ist das Geschenk nicht abziehbar, ist es die Steuer ebenfalls nicht. Beim Motivbarren für 74,90 Euro fallen bei 7 Prozent Kirchensteuer rund 25,28 Euro Pauschalsteuer an. Das Unternehmen trägt dann rund 100 Euro je Empfänger, ohne einen Cent davon steuerlich geltend machen zu können.
Das Wahlrecht hat Nebenwirkungen
Die Pauschalierung ist freiwillig, aber nicht beliebig. Wer sie wählt, muss sie einheitlich für alle Zuwendungen an Dritte im Wirtschaftsjahr anwenden. Das betrifft auch die Weinflasche für 25 Euro, die Konzertkarten für einen Lieferanten oder die Incentive-Reise für Vertriebspartner. Ausgenommen sind nur Streuwerbeartikel bis 10 Euro und die Teilnahme an geschäftlichen Bewirtungen. Weitere Punkte, die Sie kennen sollten:
- Die Pauschalsteuer wird über die Lohnsteuer-Anmeldung angemeldet und abgeführt, spätestens mit der letzten Anmeldung des Wirtschaftsjahres, in dem das Geschenk übergeben wurde.
- Der Beschenkte muss darüber informiert werden, dass die Steuer übernommen wurde. Ein kurzer Satz im Begleitschreiben genügt in der Praxis.
- Die Pauschalierung ist ausgeschlossen, wenn die Zuwendungen an einen Empfänger 10.000 Euro im Jahr oder eine einzelne Zuwendung 10.000 Euro übersteigen.
- Geschenke an Empfänger, bei denen sie nicht steuerpflichtig sind, etwa Privatkunden ohne beruflichen Bezug oder im Ausland ansässige Partner, fließen nicht in die Bemessungsgrundlage ein. Das muss allerdings dokumentiert werden.
- Das Wahlrecht für Dritte und für eigene Arbeitnehmer kann getrennt ausgeübt werden.
Wann sich die Pauschalierung rechnet
Sinnvoll ist § 37b vor allem dann, wenn Sie ohnehin hochwertige Präsente an Geschäftspartner vergeben, deren Steuerbelastung Sie nicht abwälzen wollen, etwa Freiberufler oder Geschäftsführer, die das Geschenk sonst selbst angeben müssten. Wer dagegen nur einheitlich einen Kleinstbarren unter 50 Euro verschickt, sollte nüchtern prüfen, ob der Aufschlag von rund einem Drittel in einem vernünftigen Verhältnis zum Nutzen steht. Diese Entscheidung gehört in das Gespräch mit Ihrer Steuerberatung, und zwar vor der Bestellung.
Welche Belege das Finanzamt sehen will
Die 50-Euro-Grenze ist nur die halbe Miete. Nach § 4 Abs. 7 EStG müssen Geschenkaufwendungen einzeln und getrennt von den übrigen Betriebsausgaben aufgezeichnet werden. Nach der Rechtsprechung genügt es nicht, die Rechnung einfach abzulegen. Der Abzug kann allein an fehlenden Aufzeichnungen scheitern, auch wenn jedes einzelne Geschenk die Grenze einhält.
Checkliste für die Betriebsprüfung
- Rechnung des Händlers mit Datum, Produktbezeichnung, Stückzahl und Preis. Bei Anlagegold ist der Hinweis auf die Steuerbefreiung nach § 25c UStG vermerkt.
- Empfängerliste mit Name, Firma und Wert des Geschenks. Der Name muss aus der Buchung oder dem Beleg hervorgehen. Nur bei typischen Streuartikeln wie Kugelschreibern verzichtet die Verwaltung darauf.
- Getrenntes Konto in der Buchhaltung, idealerweise aufgeteilt in abziehbare und nicht abziehbare Geschenke sowie gegebenenfalls in Geschenke mit und ohne Pauschalsteuer.
- Jahresübersicht je Empfänger, damit erkennbar ist, dass alle Geschenke zusammen 50 Euro nicht übersteigen.
- Nachweis der Pauschalsteuer, also die Lohnsteuer-Anmeldung mit dem angemeldeten Betrag und eine Kopie der Information an die Beschenkten.
- Begründung für Ausnahmen, wenn einzelne Empfänger nicht in die Pauschalierung einbezogen wurden, etwa weil sie im Ausland steuerpflichtig sind.
Zeitplan für das Jahresende
Wer im Dezember verschenken will, sollte früh planen. Bestellen Sie die Stückzahl im November, damit Lieferung, Kommissionierung und Versand an die Empfänger nicht in die letzte Woche vor den Feiertagen fallen. Die Empfängerliste lässt sich am einfachsten parallel zur Bestellung anlegen, denn sie ist ohnehin für das Anschreiben nötig. Ob Sie die Pauschalsteuer übernehmen, sollte vor dem Versand feststehen, damit der Hinweis gleich im Begleitbrief steht.
Kettner-Einordnung: ein Geschenk, das nicht entwertet wird
Die Regeln für Firmengeschenke sind ein kleines, aber aufschlussreiches Beispiel dafür, wie der Staat mit Grenzwerten umgeht. Rund zwanzig Jahre lang blieb die Grenze bei 35 Euro stehen, während die Kaufkraft des Euro Jahr für Jahr sank. Die Anhebung auf 50 Euro wurde als Entlastung präsentiert, gleicht aber nicht einmal die amtlich gemessene Teuerung seit 2004 aus. Wir halten es für wahrscheinlich, dass auch die neue Grenze wieder über viele Jahre unverändert bleibt und damit Jahr für Jahr an Wert verliert.
Gerade darin liegt das Argument für Edelmetall als Geschenk. Ein Gutschein über 50 Euro ist in zehn Jahren weniger wert, wenn er dann überhaupt noch eingelöst wird. Ein Gramm Gold war 2004 rund 10,60 Euro wert, heute sind es rund 115 Euro. Das ist keine Garantie für die Zukunft, der Goldpreis schwankt, auch deutlich. Aber es zeigt, worin sich Edelmetall von Papiergeld unterscheidet: Es lässt sich nicht beliebig vermehren.
Grafiek wordt geladen
Unser Fazit für die Praxis:
- Für breite Kundenverteiler ist der 1/200-Unze-Goldbarren das einzige Goldformat, das sicher unter der 50-Euro-Grenze bleibt.
- Für Messen und große Stückzahlen bietet sich Silber in 1-Gramm-Stückelung an, das unter die Streuwerbegrenze von 10 Euro fällt.
- Für Schlüsselkunden kann ein Motivbarren oder ein größeres Format sinnvoll sein, dann aber bewusst als nicht abziehbare Ausgabe und mit klarer Entscheidung zur Pauschalsteuer.
- Unternehmen ohne Vorsteuerabzug fahren mit umsatzsteuerfreiem Anlagegold steuerlich besser als mit Silberbarren.
Einen Überblick über alle Formate finden Sie in den Kategorien Goldbarren und Silberbarren. Den tagesaktuellen Kurs zeigt die Seite zum Goldpreis, warum viele Anleger Edelmetall gezielt gegen Geldentwertung einsetzen, erklärt unsere Seite zum Inflationsschutz.
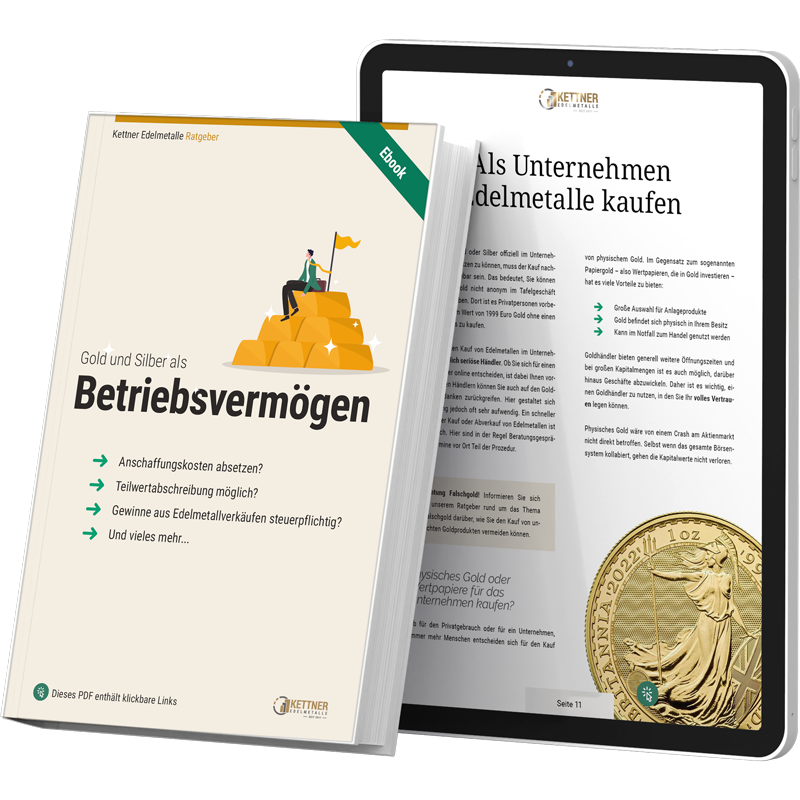
Kostenloser Ratgeber
Gold und Silber als Betriebsvermögen
Wer als Unternehmen Edelmetall nicht nur verschenken, sondern selbst als Reserve halten möchte, findet hier die Grundlagen kompakt zusammengefasst:
- Warum sich Edelmetalle als Betriebsvermögen eignen
- Wie Gold und Silber im Unternehmen steuerlich behandelt werden
- Was beim Kauf als Firma und bei der Lagerung zu beachten ist
Versand kostenlos per E-Mail.
Hinweis: Dieser Beitrag dient der allgemeinen Information und ersetzt keine steuerliche Beratung im Einzelfall. Rechtsstand: Oktober 2026. Preise schwanken mit dem Edelmetallkurs.
Häufige Fragen zu Firmengeschenken aus Gold und Silber
Darf ich einem Geschäftspartner Gold im Wert von über 50 Euro schenken?
Ja, verboten ist das nicht. Die Kosten sind dann aber nicht als Betriebsausgabe abziehbar, und zwar in voller Höhe, weil die 50 Euro eine Freigrenze sind. Bei Silberbarren entfällt zusätzlich der Vorsteuerabzug. Wenn Sie die Pauschalsteuer nach § 37b EStG übernehmen, ist auch diese nicht abziehbar.
Zählt bei Gold der Netto- oder der Bruttopreis?
Bei Anlagegold spielt die Frage keine Rolle. Es ist nach § 25c UStG umsatzsteuerfrei, Netto- und Bruttopreis sind identisch. Ein 1/200-Unze-Barren für 31,48 Euro belastet die 50-Euro-Grenze bei jedem Unternehmen mit genau 31,48 Euro.
Muss ich die Pauschalsteuer auch bei Geschenken unter 50 Euro zahlen?
Nein, die Pauschalierung ist freiwillig. Entscheiden Sie sich aber dafür, gilt sie einheitlich für alle Zuwendungen an Dritte im Wirtschaftsjahr, also auch für Geschenke unter 50 Euro. Ausgenommen sind nur Streuwerbeartikel bis 10 Euro und geschäftliche Bewirtungen. Ohne Pauschalierung bleibt der Vorteil grundsätzlich beim Empfänger steuerpflichtig.
Gilt die 60-Euro-Grenze für Aufmerksamkeiten auch für Kunden?
Nein. Die 60-Euro-Grenze für Aufmerksamkeiten zu persönlichen Anlässen wie Geburtstag oder Hochzeit gilt nur für eigene Arbeitnehmer. Für Kunden und Geschäftspartner bleibt es bei 50 Euro je Empfänger und Jahr.
Was passiert, wenn der Goldpreis nach dem Kauf steigt?
Für die steuerliche Bewertung zählen die Anschaffungskosten zum Zeitpunkt des Kaufs. Steigt der Goldpreis bis zur Übergabe, ändert das nichts an der Abziehbarkeit. Ein Barren, der für 31,48 Euro gekauft wurde, bleibt ein Geschenk im Wert von 31,48 Euro.
Muss ich Name und Firma jedes Beschenkten aufschreiben?
Ja. Nach § 4 Abs. 7 EStG müssen Geschenke einzeln und getrennt aufgezeichnet werden, der Name des Empfängers muss aus Buchung oder Beleg hervorgehen. Darauf verzichtet die Verwaltung nur bei typischen Streuartikeln mit geringem Wert, bei denen klar ist, dass die Grenze nicht überschritten wird.
Sind 1-Gramm-Silberbarren Streuwerbeartikel?
Ein einzelner 1-Gramm-Silberbarren aus einer UnityBox kostet rechnerisch rund 3,46 Euro und liegt damit unter der 10-Euro-Grenze, die das BMF-Schreiben vom 19. Mai 2015 für Streuwerbeartikel vorsieht. Solche Zuwendungen fallen nicht unter § 37b EStG. Ob die Einordnung im Einzelfall passt, sollten Sie mit Ihrer Steuerberatung abstimmen.
Wie melde ich die Pauschalsteuer an, wenn ich keine Angestellten habe?
Die Pauschalsteuer nach § 37b EStG gilt als Lohnsteuer und wird über die Lohnsteuer-Anmeldung an das Betriebsstättenfinanzamt gemeldet. Das gilt auch für Unternehmen ohne eigene Arbeitnehmer. Die Entscheidung muss spätestens mit der letzten Lohnsteuer-Anmeldung des Wirtschaftsjahres fallen, in dem das Geschenk übergeben wurde.
Gratis live-webinar
De Great Reset van het geldsysteem
Wat er tot 2029 aan uw geld verandert en wat u vóór die tijd kunt doen.
00dagen00uur00Min.00sec.
 PeterHahne
 ErnstWolff
 Dr.Brandenburg
 Prof. Dr.Polleit
 MichaelMross
 OutdoorChiemgau
Nu gratis uw plaats veiligstellen100% gratis · live in uw browser, geen installatie nodig
Vergelijkbare artikelen
30-06-2026
 14 Min.
Edelmetalle vererben: Erbschaftssteuer, Nachweis und Übergabe von Gold und Silber
Wie Gold und Silber im Erbfall behandelt werden: Erbschaftssteuer-Freibeträge, Nachweis von Bestand und Anschaffung, die Rolle der Spekulationsfrist beim späteren Verkauf und wie sich physische Edelm…
28-10-2026
26 Min.Goldmünzen in Teilstücken: 1/2, 1/4 und 1/10 Unze im Aufgeld-Check
Eine Unze Gold kostet rund 3.600 Euro – für viele Sparer zu viel auf einmal. Halbe, viertel und zehntel Unzen senken die Einstiegshürde und bieten für Teilverkäufe und den Krisenfall deutlich mehr Fl…
28-10-2026
24 Min.Sicherheitsmerkmale bei Anlagemünzen: Latent Image, Mikrotext, Radiallinien und Bullion DNA im Vergleich
Royal Mint, Royal Canadian Mint, Perth Mint und Münze Österreich im Vergleich: welche Sicherheitsmerkmale Anlagemünzen seit welchem Jahrgang tragen, wie Sie Kippbild und Mikrotext selbst prüfen, was …
28-10-2026
23 Min.Goldkronen aus Österreich: 10, 20 und 100 Kronen als Anlagemünze mit Nachprägung 1915
30,49 Gramm Feingold und ein Kaiserporträt: Wie sich die österreichischen Goldkronen zu 10, 20 und 100 Kronen unterscheiden, was die Jahreszahl 1915 bedeutet und worauf Anleger bei Kauf, Steuer und W…
17-09-2026
14 Min.Wie anonym ist der Goldkauf wirklich? Legitimation, gespeicherte Daten und die häufigsten Irrtümer
Bis 2.000 Euro bar, danach Legitimation: Was das Geldwäschegesetz beim Goldkauf verlangt, welche Daten ein Händler fünf Jahre aufbewahrt, warum kein Kauf ans Finanzamt gemeldet wird und welche Legend…
21-08-2026
21 Min.Gold in der Deflation: Was fallende Preise historisch mit Edelmetallen machen
Gold gilt als Inflationsschutz – doch was passiert, wenn die Preise fallen? Drei historische Deflationsphasen zeigen, warum die Kaufkraft je Unze steigen kann, obwohl der Nominalpreis nachgibt, und w…
11-08-2026
20 Min.Welche Goldmünze kaufen? Krügerrand, Maple Leaf, Philharmoniker und American Eagle im Direktvergleich
Alle vier Klassiker enthalten eine Unze Gold, kosten aber unterschiedlich viel. Der Direktvergleich zu Feingehalt, Aufgeld, Kratzempfindlichkeit, Stückelungen und Wiederverkäuflichkeit führt Einsteig…
02-10-2026
19 Min.Kleine Goldbarren mit 10, 20 und 50 Gramm: Wo der Aufgeld-Kompromiss wirklich liegt
Unterhalb von 100 Gramm entscheidet die Stückelung über Aufgeld und Flexibilität. Der Beitrag rechnet die Aufgeldstaffel von 1 bis 1.000 Gramm durch, zeigt den Kipppunkt gegenüber dem 100-Gramm-Barre…
07-09-2026
22 Min.Herkunftsnachweis und Bestandsdokumentation: Welche Belege bei Gold und Silber wirklich zählen
Beim Ankauf, im Schadenfall, im Erbfall und gegenüber dem Finanzamt entscheidet die Dokumentation über das Ergebnis. Welche Belege bei Gold und Silber wirklich zählen, wie eine belastbare Bestandslis…
10-09-2026
18 Min.Bargeldobergrenze 2027 beim Gold- und Silberkauf – welche Grenze wann greift
Zehntausend, dreitausend, zweitausend Euro. In der Debatte um die Bargeldobergrenze werden drei völlig verschiedene Schwellen dauernd vermischt. Der Beitrag trennt, was heute im Edelmetallhandel gilt…
16-10-2026
15 Min.Der Volcker-Schock als Blaupause – was mit Gold passiert, wenn Notenbanken wirklich straffen
Die US-Notenbank hat im September 2026 erstmals seit drei Jahren die Zinsen erhöht. Der Volcker-Schock von 1979 bis 1982 zeigt, wie Gold auf eine wirklich harte Zinspolitik reagiert. Erst stieg der P…
16-10-2026
17 Min.5 DM Silberadler „Heiermann“: Wert, Prägestätten und was das Jubiläum 2026 für Sammler bedeutet
Der Heiermann von 1951 wird 75 Jahre alt. Was die 5 DM Silberadler wirklich wert sind: 11,2 Gramm Raugewicht, 625er Legierung, exakt 7 Gramm Feinsilber – dazu Auflagen, Prägestätten, die Rarität 1958…
17-09-2026
18 Min.Lastenausgleich und Vermögensabgabe: Was 1952 wirklich galt – und wo Gold und Silber heute stehen
Fünfzig Prozent Abgabe klingt dramatisch – gezahlt wurde aber in Raten über dreißig Jahre. Was das Lastenausgleichsgesetz von 1952 wirklich regelte, warum vor allem Hausbesitzer betroffen waren, welc…
21-09-2026
20 Min.Währungsreform und Edelmetalle: Was 1923 und 1948 über Gold, Silber und Sachwerte lehren
1923 wurde eine Billion Papiermark zu einer Rentenmark, 1948 blieben von 100 Reichsmark noch 6,50 D-Mark. Der Beitrag erklärt verständlich, wie ein Währungsschnitt funktioniert, wen er trifft und wel…
03-08-2026
19 Min.Krypto-Haltefrist vor dem Aus: Was der Haushaltsentwurf 2027 für die Spekulationsfrist bei Gold und Silber bedeutet
Die Bundesregierung will die einjährige Haltefrist für Kryptowerte streichen – dieselbe Norm stellt physisches Gold und Silber nach zwölf Monaten steuerfrei. Wie weit das Verfahren wirklich ist, waru…
29-06-2026
11 Min.Goldmünzen oder Goldbarren? Der Vergleich für Aufgeld, Teilbarkeit und Wiederverkauf
Münze oder Barren? Der Vergleich zeigt, wo Gold am günstigsten ins Depot kommt, wie flexibel Sie verkaufen und welche Stückelungsstrategie zu Ihnen passt.
22-01-2022
7 Min.Ankauf von Edelmetallen – Unser Service für Sie
Goldbarren, Goldmünzen oder Silber verkaufen? So läuft der Ankauf von Edelmetallen ab: minutengenauer Preis, vier klare Schritte und sicherer Versand.
13-10-2026
20 Min.Mehrere Käufe, ein Teilverkauf: Welche Barren gelten als verkauft – und wie die Haltefrist nachgewiesen wird
Wer über Jahre in Tranchen kauft und später nur einen Teil verkauft, muss klären, welche Stücke steuerlich als veräußert gelten. Der Beitrag erklärt die Verbrauchsfolge bei physischen Edelmetallen, d…
29-06-2026
15 Min.Edelmetalle richtig lagern: Bankschließfach, Zuhause-Tresor und Zollfreilager im Vergleich
Heimtresor, Bankschließfach oder Zollfreilager? Der neutrale Vergleich aller Lageroptionen für Gold und Silber – mit Tresorklassen, Versicherungs- und Dokumentations-Checkliste.
19-10-2026
18 Min.Peru und Mexiko: Warum vier von zehn Silberunzen aus nur zwei Ländern stammen
Mexikos Minenproduktion sinkt das dritte Jahr in Folge, Peru kämpft mit Energiekrise, Straßenblockaden und ungelöster Formalisierung des informellen Bergbaus. Zusammen stehen beide Länder für fast vi…
13-08-2026
22 Min.Zählt Gold zum Schonvermögen? Edelmetalle bei Bürgergeld, Sozialhilfe und Pflegekosten
Edelmetalle sind vor dem Sozialrecht kein Sonderfall: Sie zählen zum verwertbaren Vermögen. Welche Freibeträge seit der Reform vom Juli 2026 gelten, wie Ämter Münzen und Barren bewerten und warum Sch…
23-10-2026
23 Min.Wird Gold am Wochenende gehandelt? Handelszeiten, Montagslücke und was das für den Kauf bei Händlern bedeutet
Von Freitagabend bis Sonntagnacht ruht der Goldmarkt – die Welt aber nicht. Der Ratgeber erklärt die Handelszeiten von London, COMEX und Shanghai, die Montagslücke, Feiertage und dünne Liquidität und…
04-08-2026
18 Min.Kupfer statt Silber in der Solarzelle: Was Thrifting und Substitution für den Silbermarkt bedeuten
Der Silberbedarf der Photovoltaik sinkt 2026 um rund 19 Prozent auf 151 Millionen Unzen, LONGi startet die Serienfertigung kupfermetallisierter Zellen – und das Silver Institute erwartet dennoch das …
30-06-2026
11 Min.Krisenvorsorge mit Edelmetallen: Wie ein gestaffeltes physisches Depot aufgebaut wird
Praxisleitfaden für ein krisenfestes Edelmetall-Depot: die richtige Mischung aus Gold und Silber, kleine Stückelungen für Teilbarkeit, sichere Lagerung und der gestaffelte Aufbau vom Einsteigerpaket …