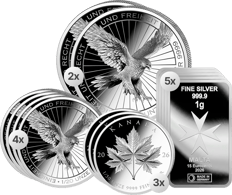
25 x 1 troy ounce zilver Maple Leaf 2026
€1.445,75
incl. btw en gratis verzending
Leverbaar binnen 2–3 werkdagen
 Meer dan 310.000
 Ruim 30 jaar
 Veilig verzonden
 Google: 4,9/5


Decennialang gold het spaarboekje als de veilige haven voor het spaargeld, maar lage rentes, sluipende geldontwaarding en het groeiende wantrouwen tegenover het bankensysteem hebben dit beeld grondig doen verschuiven. Wie in het pensioen financieel onafhankelijk wil blijven, komt bijna niet om een doordachte particuliere pensioenvoorziening heen. Goud en andere edelmetalen hebben zich daarbij gevestigd als een tastbare, crisisbestendige belegging die al millennia lang koopkracht behoudt. Deze gids belicht waarom pensioenvoorziening met edelmetalen zo aan belang wint, welke vormen geschikt zijn, hoe het zit met belastingen en opslag, en waar het op aankomt bij het opbouwen van een stabiele edelmetalenportefeuille.
Pensioenvoorziening is een onderwerp dat vroeg of laat iedereen raakt. Steeds meer mensen zijn op oudere leeftijd niet meer volledig financieel onafhankelijk, het aantal werkende gepensioneerden neemt toe en de druk op het wettelijke pensioenstelsel groeit. Het Duitse systeem is gebaseerd op een omslagstelsel: de lopende bijdragen van werkenden financieren de huidige pensioenen. Precies hier ligt het structurele probleem: de demografische verandering zorgt ervoor dat het aantal gepensioneerden stijgt, terwijl het aantal premiebetalers daalt.
Daar komt de inflatie bij, die het spaargeld stilletjes uitholt. Wie uitsluitend op de spaarrekening vertrouwt, verliest in de loop der jaren reëel aan koopkracht. Edelmetalen gelden in deze omgeving als bewezen tegenwicht: het zijn schaarse, fysieke goederen die niet willekeurig vermeerderd kunnen worden en die niet afhankelijk zijn van een betalingsbelofte van een bank of een staat. Juist als aanvulling op klassieke bouwstenen ontwikkelen beleggers zo een tweede, crisisbestendige pijler, een gedachte die ook terugkomt bij bescherming tegen inflatie met edelmetalen.
Particuliere pensioenvoorziening is veelzijdig, en experts zijn het erover eens dat een vroege start de beste uitgangspositie biedt. Tegelijkertijd geldt: het is nooit te laat om te beginnen. Tot de veelgebruikte bouwstenen behoren:
Een combinatie is altijd zinvol. Edelmetalen vervangen geen volledige pensioenvoorziening, maar vullen deze aan met een tastbare waarde die onafhankelijk van het financiële systeem functioneert.
Onder alle edelmetalen neemt goud een bijzondere positie in. Historisch gezien heeft het over millennia zijn koopkracht behouden en wordt het beschouwd als crisisbestendig en grotendeels beschermd tegen inflatie. Het grote voordeel van fysiek goud als pensioenvoorziening: het is direct gekoppeld aan de goudprijs en is niet afhankelijk van betalingsbeloften van bedrijven of overheidsinstanties. Zelfs in het geval van een monetaire hervorming behoudt het edelmetaal zijn materiële waarde.
Belangrijk voor beleggers is het onderscheid tussen een directe en een indirecte investering. Bij de directe variant wordt fysiek metaal in de vorm van baren of munten aangeschaft. De indirecte variant omvat aandelen van mijnbouwbedrijven of fondsen die aan de goudprijs gekoppeld zijn, maar deze brengen extra risico's met zich mee, zoals de ontwikkeling van het bedrijf en marktschommelingen. Voor een solide pensioenvoorziening geven veel beleggers daarom de voorkeur aan het tastbare, fysieke metaal.
Bij fysiek goud rijst de vraag naar de vorm. Gouden munten zijn bij investeerders bijzonder populair. Hierbij wordt onderscheid gemaakt tussen beleggingsmunten (bullionmunten) en verzamelmunten: de prijs van de bullionmunt is bijna uitsluitend gebaseerd op de materiaalwaarde, terwijl verzamelmunten daarnaast ook een verzamelwaarde kunnen hebben. Klassiekers zoals de Krugerrand, de Maple Leaf of de Wiener Philharmoniker zijn wereldwijd erkend en op elk moment goed verhandelbaar.
Goudbaren zijn op hun beurt een bijzonder directe investering in de materiaalprijs, omdat de productie- en handelskosten bij grotere eenheden nauwelijks zwaar wegen. Populair zijn de zogenoemde gouden CombiBars, een samenstelling van baren van 1 gram die zonder waardeverlies van elkaar te scheiden zijn en indien gewenst afzonderlijk verkocht kunnen worden. Het volgende overzicht toont de verschillen tussen beleggings- en verzamelmunten:
| Criterium | Bullionmunten | Verzamelmunten |
|---|---|---|
| Prijsbasis | Direct gekoppeld aan de goudprijs | Materiaal- plus verzamelwaarde |
| Geschiktheid | Voor alle beleggers | Vooral voor ervaren verzamelaars |
| Doorverkoop | Altijd en wereldwijd mogelijk | Afhankelijk van verzamelaarsbelangstelling |
| Crisisbestendigheid | Zeer hoog, omdat koersgebonden | Beperkt |
Voor pensioenvoorziening zijn vooral gangbare standaardproducten geschikt: ze zijn altijd gevraagd en kunnen indien nodig snel weer verkocht worden.
Een goed samengestelde portefeuille rust niet op één enkel metaal. Zilver geldt als de kleine tegenhanger van goud: goedkoper om mee te beginnen, maar wel met een grotere koersgevoeligheid. Populaire zilveren munten zoals de Maple Leaf of de Wiener Philharmoniker zijn geschikt om ook met een kleiner budget regelmatig reserves op te bouwen. Wie grotere hoeveelheden wil beleggen, grijpt vaak naar zilverbaren, die een gunstige prijs per gram bieden.
Daarnaast winnen de witte metalen platina en palladium aan belang. Beide spelen een belangrijke industriële rol, bijvoorbeeld in de auto-industrie en de waterstoftechnologie, wat invloed heeft op hun koersontwikkeling. Als aanvulling zorgen ze voor extra spreiding: daalt de koers van het ene metaal, dan vangt een ander metaal dit effect vaak deels op. Deze diversificatie is een centrale gedachte binnen elke solide pensioenvoorziening.
Een evenwichtige edelmetalenportefeuille zet niet op één paard, maar verdeelt het gewicht slim: met goud als stabiel fundament en zilver, platina en palladium als aanvullende pijlers.
Een belangrijk voordeel van fysiek goud is de fiscale behandeling. Beleggingsgoud is in Duitsland vrijgesteld van btw, dit geldt voor baren en beleggingsmunten die aan de wettelijke zuiverheidscriteria voldoen. Bij zilver, platina en palladium is daarentegen wel btw verschuldigd, bij zilveren munten vaak in de vorm van de margeregeling.
Bijzonder interessant voor de langetermijnvoorziening is de eenjarige speculatietermijn: wordt fysiek goud of zilver na een bezitsduur van meer dan een jaar met winst verkocht, dan is deze verkoopwinst voor particulieren belastingvrij. Juist voor beleggers met een lange beleggingshorizon, en pensioenvoorziening is van nature langdurig, is dit een belangrijk argument voor fysiek bezit.
Fiscale opmerking
Beleggingsgoud is in Duitsland vrijgesteld van btw, en verkoopwinsten uit fysiek goud en zilver zijn voor particulieren belastingvrij na een bezitsduur van meer dan een jaar. Dit is geen fiscaal advies, in individuele gevallen wordt aanbevolen contact op te nemen met een belastingadviseur.
Edelmetalen laten hun kracht in de pensioenvoorziening vooral over een lange periode zien. In plaats van te proberen het perfecte instapmoment te vinden, kiezen veel beleggers voor regelmatige, kleinere aankopen. Deze aanpak staat bekend als het cost-average-effect: wie continu investeert, koopt soms tegen hogere, soms tegen lagere prijzen en vereffent zo kortetermijnschommelingen in de loop van de tijd. Passende spaarplanproducten maken deze gedisciplineerde vermogensopbouw eenvoudiger.
Als vuistregel zou goud het grootste deel van de portefeuille moeten uitmaken, omdat het in vergelijking met andere grondstoffen minder sterk schommelt. Aanbevolen wordt ook om te kiezen voor kleine coupures: een verzameling van meerdere munten van 1/10 oz of 1/4 oz kan indien nodig flexibeler en in kleinere stappen worden verkocht dan één grote baar. Zo blijven ook kortetermijnse financiële tekorten op te vangen, zonder direct de gehele voorraad te moeten aanspreken. Wie grotere bedragen belegt, vindt in kant-en-klaar samengestelde investeerderspakketten een handige oplossing.
Fysiek goud brengt de vraag naar veilige bewaring met zich mee. Mogelijk zijn opslag in de eigen kluis, een bankkluisje of gespecialiseerde opslagoplossingen. Voor opslag thuis is geschikte accessoires aan te raden, zoals muntcapsules en muntcassettes, die munten beschermen tegen krassen en omgevingsinvloeden en het waardebehoud waarborgen. Belangrijk is om de eigen voorraad te verzekeren tegen diefstal, bijvoorbeeld via de inboedelverzekering.
Edelmetalen zijn een waardevolle bouwsteen, maar geen wondermiddel. Een eerlijke afweging hoort bij elke beleggingsbeslissing. De belangrijkste argumenten in een overzicht:
Voordelen
Grenzen
Als aanvulling op vastgoed, verzekeringen en spaarplannen vormen goud en andere edelmetalen echter een betrouwbare basis. Wie op zoek is naar een instap, vindt bij de beleggingsmunten en crisisbeschermingspakketten bewezen samenstellingen. Als Duits familiebedrijf met meer dan 200.000 klanten en ISO-conforme echtheidscontrole begeleidt Kettner Edelmetalle beleggers op deze weg.
Goud is een waardevolle bouwsteen, maar zou niet de enige pijler van de pensioenvoorziening moeten zijn. Een combinatie van verschillende bouwstenen zoals vastgoed, verzekeringen, spaarplannen en fysieke edelmetalen is zinvol. Goud functioneert daarbij als een crisisbestendig fundament dat onafhankelijk van het financiële systeem werkt.
Bij fysiek goud en zilver zijn verkoopwinsten voor particulieren belastingvrij na een bezitsduur van meer dan een jaar. Beleggingsgoud is daarnaast vrijgesteld van btw. Dit is geen fiscaal advies; in individuele gevallen wordt aangeraden een belastingadviseur te raadplegen.
Beide hebben hun eigen voordelen. Baren bieden bij grotere eenheden de gunstigste prijs per gram. Munten en kleine coupures zijn daarentegen flexibeler bij doorverkoop, omdat deelbedragen gemakkelijker te liquideren zijn. Voor de pensioenvoorziening is een combinatie van beide vaak ideaal.
Een algemeen geldig percentage bestaat niet, omdat dit afhankelijk is van de individuele levenssituatie. Veel beleggers richten zich op een aanvulling binnen een breed gespreide portefeuille. Belangrijk is dat edelmetalen worden beschouwd als een langetermijn tastbare waarde en niet als kortetermijnspeculatie.
Het cost-average-effect beschrijft het regelmatig investeren van kleinere bedragen over een lange periode. Omdat er soms tegen hogere, soms tegen lagere prijzen wordt gekocht, vereffenen kortetermijnkoersschommelingen zich in de loop van de tijd. Spaarplannen voor edelmetalen maken gebruik van dit principe.
Mogelijk zijn een eigen kluis, een bankkluisje of professionele opslagoplossingen. Voor opslag thuis beschermen muntcapsules en cassettes de stukken tegen beschadiging. De eigen voorraad moet daarnaast verzekerd zijn tegen diefstal, bijvoorbeeld via de inboedelverzekering.
Wilt u regelmatig op de hoogte worden gehouden van nieuwe producten, interessant financieel nieuws en exclusieve aanbiedingen? Meld u dan hier aan voor de gratis nieuwsbrief van Kettner Edelmetalle.
Door uw e-mailadres in te voeren en op de knop “Verzenden” te klikken, geeft u de volgende toestemming: “Ik ga ermee akkoord per e-mail te worden geïnformeerd over nieuwe producten, interessant financieel nieuws en exclusieve aanbiedingen en geef daarom toestemming voor de verwerking van mijn e-mailadres voor het toesturen van de nieuwsbrief. Deze toestemming kan ik te allen tijde en zonder opgave van redenen met werking voor de toekomst intrekken. De rechtmatigheid van de verwerking die vóór de intrekking heeft plaatsgevonden, blijft bij intrekking onaangetast.”